







En 2021, le Salvador devenait le premier pays à faire du Bitcoin une monnaie légale.

Publié le 25 novembre 2025
Mise à jour le 23 juin 2026
3 minutes de lecture

Bitcoin n’est pas seulement une nouvelle classe d’actif ; il a aussi donné naissance à un nouveau type d’entreprise : les Bitcoin Treasury Companies. Nous pourrions traduire ce terme par : « sociétés à trésorerie bitcoin ». Celles-ci se distinguent des entreprises traditionnelles par leur stratégie financière centrée sur l’accumulation et la détention de bitcoins comme principal actif de leur bilan, plutôt que sur la poursuite d’une activité commerciale ou de production classique. Elles pourraient constituer les prémisses d’un nouveau monde, de même que les Médicis avaient initié les premières banques modernes, pratiquant le prêt et le change au XIVe siècle. Leur existence constitue un véritable pari sur l’avenir de la finance mondiale. Comment elles fonctionnent ? Pourquoi investir dans ces sociétés ? Quels sont les principaux risques qui les concernent ? C’est ce que vous allez découvrir dans les lignes qui suivent. Commençons par la question qui vous brûle les lèvres.

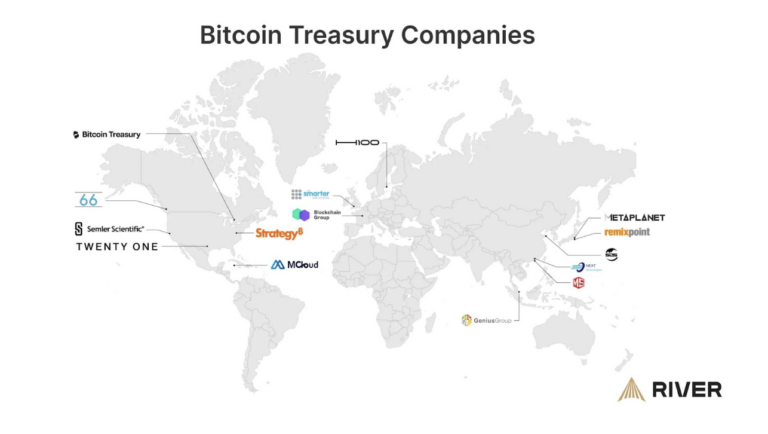
Les Bitcoin Treasury Companies dans le monde
Nous sommes en 2020 lorsqu’un éditeur de logiciels d’analyse d’entreprises coté au Nasdaq, MicroStrategy, amorce un virage radical. Sous l’impulsion de son cofondateur Michael Saylor, elle devient la première et plus grande Bitcoin Treasury Company au monde.
En effet, en 2020, l’entreprise est à l’arrêt, pandémie du COVID oblige. Or, grâce à sa gestion prudente, l’entreprise a accumulé près de 500 millions de dollars de trésorerie. Saylor envisage alors deux options pour utiliser ces fonds :
Il se plonge alors dans l’étude des crypto-actifs et estime que le bitcoin, en tant qu’actif rare et déconnecté des flux monétaires traditionnels, constitue une meilleure réserve de valeur que les devises classiques. Il débute par un achat de 21 400 BTC pour 250 millions de dollars au prix moyen de 11 000 dollars environ.
Grâce à l’émission d’obligations convertibles, Microstrategy augmente son exposition au bitcoin de façon agressive. Elle détient aujourd’hui plus de 592 000 bitcoins, valorisés à plusieurs dizaines de milliards de dollars.
En 2025, MicroStrategy a également procédé à un rebranding en « Strategy » pour refléter cette nouvelle mission axée sur Bitcoin et l’innovation financière, tout en continuant son activité historique dans les logiciels.

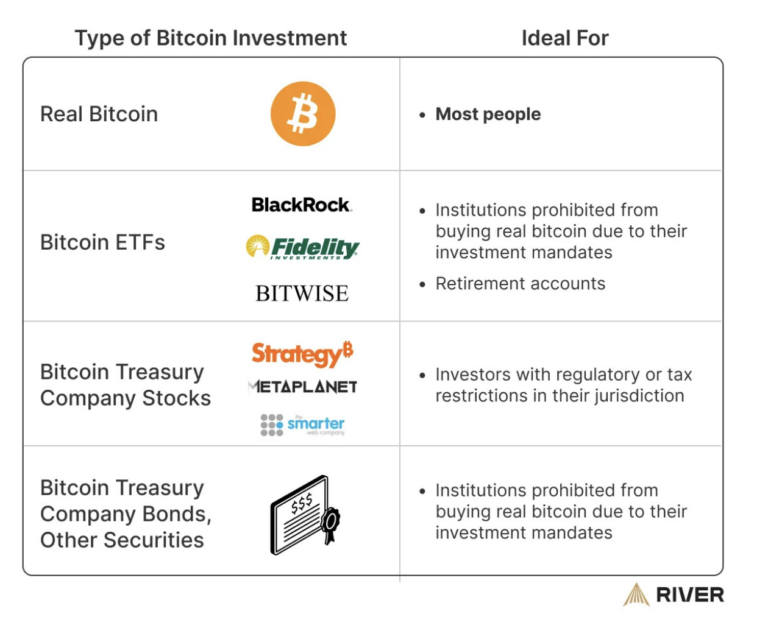
Si une société à trésorerie en bitcoins reflète de manière indirecte le cours de la reine des cryptos, pourquoi ne pas plutôt acheter la crypto elle-même ? Il existe certains cas de figure particuliers.
Dans certains pays, les barrières réglementaires rendent difficile ou coûteux l’achat direct de bitcoin :
Investir dans une Bitcoin Treasury Company offre un accès plus simple et potentiellement fiscalement avantageux au bitcoin.
Les investisseurs institutionnels, tels que certains fonds ou caisses de retraite, ont souvent des mandats stricts limitant les types d’actifs qu’ils peuvent détenir.
Ils ne peuvent pas forcément acheter du bitcoin directement, mais peuvent investir dans les actions ou obligations de ces sociétés pour une exposition indirecte conforme à leurs règles.
En investissant dans ces entreprises, les investisseurs individuels accèdent de manière indirecte à un effet de levier qui maximise leur exposition au bitcoin avec un coût moindre, sans devoir s’endetter personnellement.
Ils privilégient souvent les sociétés reconnues comme MicroStrategy pour la robustesse de leurs stratégies et leur historique, car il existe aussi des risques propres à ce type d’entreprises.

Ils découlent principalement de leur exposition extrême à la volatilité du bitcoin et, souvent, d’un usage démesuré de la dette.
Ces risques peuvent ainsi les exposer à des pertes bien plus fortes que les entreprises traditionnelles. Les voici.
La chute rapide ou prolongée du bitcoin peut effacer en quelques semaines la capitalisation de ces sociétés, car la quasi-totalité de leurs actifs dépendent du cours du BTC.
Un retour du bitcoin sous leur prix moyen d’achat entraîne un effondrement rapide du « market Net Asset Value » (mNAV) qui désigne le ratio entre la capitalisation boursière de l’entreprise et la valeur de ses avoirs en bitcoins.
D’ailleurs, certaines Bitcoin Treasury Companies ont vu leur valeur boursière devenir inférieure à la valeur des bitcoins qu’elles détenaient, ce qui correspond à une market Net Asset Value inférieure à 1. En théorie, ce ratio devrait être proche de 1, car l’entreprise devrait valoir au moins le prix de ses bitcoins. Par exemple, début octobre 2025, Semler Scientific, qui détenait environ 5 000 BTC, avait un mNAV autour de 0,80 ; la société Strive, avec près de 6 000 BTC, avait un mNAV proche de 0,50.
L’usage massif de la dette pour acheter du bitcoin amplifie les pertes quand le marché baisse : les entreprises qui ont financé leurs achats par emprunt peuvent se retrouver incapables de rembourser leurs échéances si la baisse est durable.
Un « liquidation cascade » est donc possible : si plusieurs sociétés sont contraintes de vendre massivement leurs bitcoins pour rembourser la dette, cela accentue la chute générale du prix et précipite la crise du secteur.
Si toute la valeur de l’entreprise dépend d’un actif unique, elle expose ses actionnaires à un risque bien supérieur à une société diversifiée.
Vous connaissez le dicton : ne mettez pas tous vos œufs dans le même panier.
Il est possible de voir arriver un durcissement des réglementations comptables, fiscales et des obligations de transparence autour de la détention de bitcoins.
Ceci pourrait alors entraîner :
Il existe enfin des risques techniques liés à la cybersécurité, la perte ou vol de bitcoins ou encore la défaillance d’une contrepartie lors d’opérations de trading ou de garde.

Les Bitcoin Treasury Companies facilitent l’accès au bitcoin et peuvent parfois offrir des rendements supérieurs, mais elles ne remplacent pas la possession directe de bitcoin.
Investir dans ces sociétés implique plusieurs compromis clés :
En somme, malgré la facilité et l’effet de levier possibles, ces actions ne substituent pas la propriété directe de bitcoin. Nous recommandons aux débutants d’investir d’abord dans du bitcoin réel.
Le mot de la fin :
« Le bitcoin est une alternative de réserve de valeur face à l’instabilité des monnaies fiat et à la perte de pouvoir d’achat. » C’est ainsi que Michael Saylor justifie son choix de transformer MicroStrategy en Bitcoin Treasury Company. Les prochaines années nous diront s’il est le Médicis du 21e siècle.
Partager l’article


Comment fonctionnent les Bitcoin Treasury Companies ?
Ces sociétés allouent souvent la majorité de leurs capitaux à l’achat de bitcoins, faisant du cours du bitcoin le facteur déterminant de leur valorisation boursière.
Elles contrastent donc avec l’approche des entreprises traditionnelles qui, si elles détiennent du bitcoin, le font en général pour diversifier leurs actifs, sans en faire l’axe central de leur modèle économique.
Ainsi, les Bitcoin Treasury Companies agissent comme un substitut ou un reflet indirect du Bitcoin. Elles sont donc destinés aux investisseurs souhaitant bénéficier de la performance de cet actif via des actions ou obligations traditionnelles, en particulier dans les pays où l’achat direct de bitcoin est restreint ou pénalisant sur le plan fiscal.
Elles lèvent régulièrement des fonds (émission d’actions ou de dette) uniquement pour acheter davantage de bitcoins. Cela leur permet d’accroître leur exposition et de proposer un effet de levier indirect à leurs actionnaires.
Leurs résultats et valorisations sont donc hautement corrélés au prix du bitcoin, ce qui rend leur action beaucoup plus volatile que celle d’une société classique.
Pourquoi choisir ce modèle ?
La première société de ce genre est apparue en 2020, mais elles sont aujourd’hui (en novembre 2025) 180. Pourquoi autant d’émules ?
Elle repose d’abord sur la recherche d’une protection contre l’inflation et la dépréciation monétaire grâce à la rareté algorithmique du bitcoin. En effet, il n’y aura jamais plus de 21 millions d’unités. C’est inscrit dans la programmation même du bitcoin.
Elle vise aussi à attirer des investisseurs institutionnels et particuliers qui ne peuvent pas, ou ne veulent pas, acquérir du bitcoin directement.
Enfin, et c’est là que ça devient plus intéressant, elle anticipe l’évolution vers une adoption plus large du bitcoin comme réserve de valeur ou composante du système monétaire mondial.

